在批发供货业务中,来料的验收与检验是确保产品质量和供应链稳定的关键环节。企业常面临两种做法的选择:一种是依赖供应商提供的检验报告,另一种是自行组织来料检验。这两种做法在实际操作中各有利弊,如何根据业务需求选择合适的方式,成为企业必须面对的问题。
一、来料验收的流程与成本控制
在批发供货业务中,来料验收是企业确保产品符合标准的基础。企业通常会要求供应商提供完整的检验报告,包括来料的物理性能、化学成分和外观质量等。这种方式可以减少企业的检验成本,并提高供应链的效率。然而,依赖供应商的检验报告也存在风险,例如报告数据可能不真实,或者检验标准与企业实际需求不一致,导致后续生产出现质量问题。
二、自主检验的优势与执行难点
相比依赖供应商的检验,自主检验能更直接地控制产品质量。企业可依据自身需求制定检验标准,并由专业人员进行抽样检测,从而确保来料符合生产要求。这种做法能够有效避免供应商提供虚假数据的风险,但也对企业的检验能力、人员培训和设备投入提出更高要求。此外,自主检验的流程通常更繁琐,可能导致检验周期延长,影响供货效率。
三、性能要求对检验方式的影响
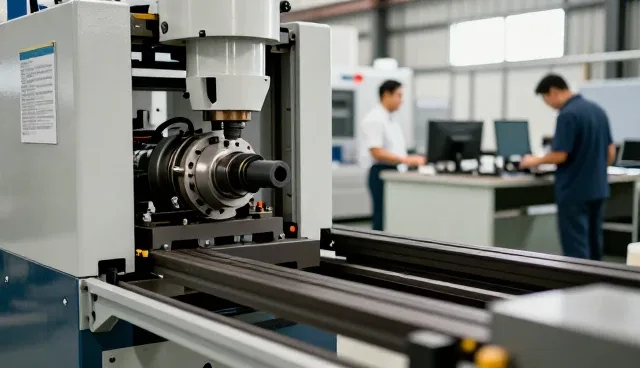
不同产品的性能要求决定了检验方式的选择。例如,对于精度要求极高的机械部件,企业必须采取自主检验,以确保每个批次的来料均符合标准;而对于通用型原材料,如金属板或塑料颗粒,企业可能更倾向于依赖供应商提供的检验报告,以节省时间和资源。因此,性能要求成为选择检验方式的重要依据。
四、适用条件决定检验策略的调整
在实际业务中,检验策略的调整往往取决于适用条件。例如,在原材料供应紧张的情况下,企业可能更倾向于接受供应商的检验报告,以加快供货节奏;而在订单量稳定且质量要求严格时,企业则更倾向于进行自主检验。此外,企业的供应链管理能力、检验设备水平和成本控制能力也会影响检验方式的选择。
五、如何在实际操作中实现平衡
企业在选择检验方式时,应结合自身条件和市场需求进行权衡。一方面,可通过建立供应商评估体系,确保供应商的检验报告真实可靠;另一方面,可在关键环节引入自主检验,以防范风险。此外,企业还可采用抽样检验、第三方检测等方法,实现成本与质量的平衡。最终,检验方式的选择应以保障产品质量和供应链稳定为核心目标。
对于瑞安市瑞祥法器制造有限公司,建议在确保核心原材料质量的前提下,对关键部件实施自主检验,并对通用性材料采用供应商检验报告与抽样复检相结合的方式。同时,企业应加强供应商管理,提升检验团队的专业能力,以实现质量控制与成本效率的双重目标。